

作者 | 王新悦
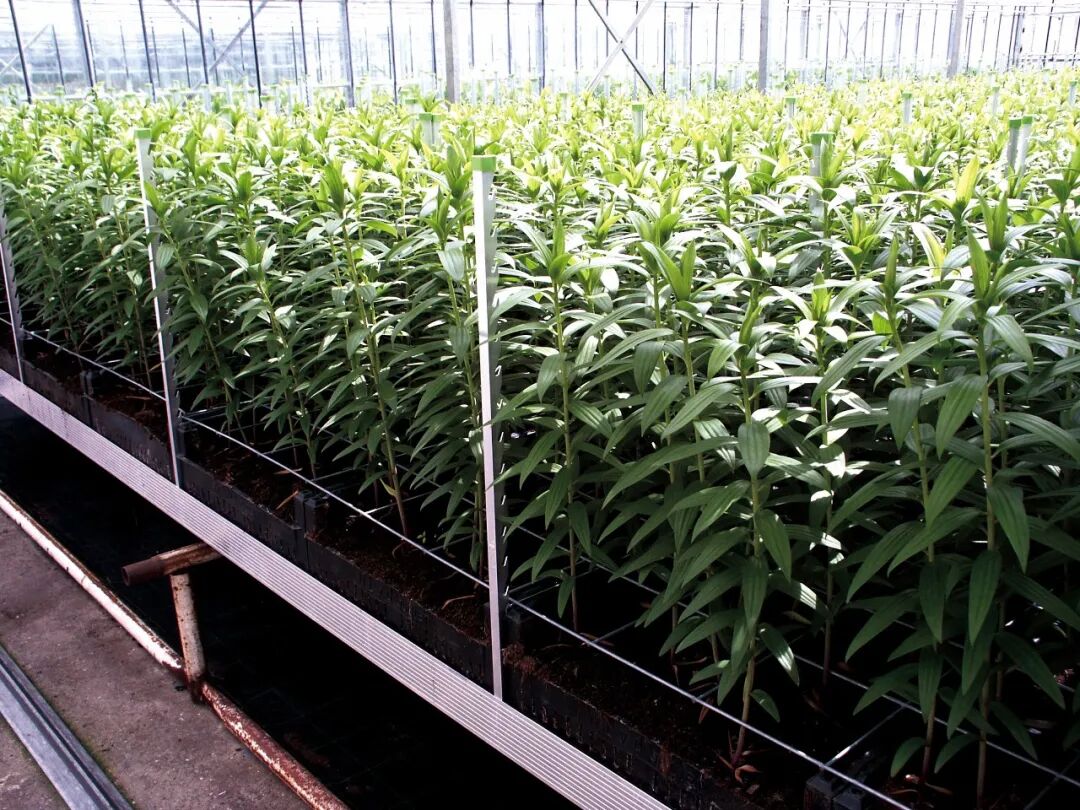
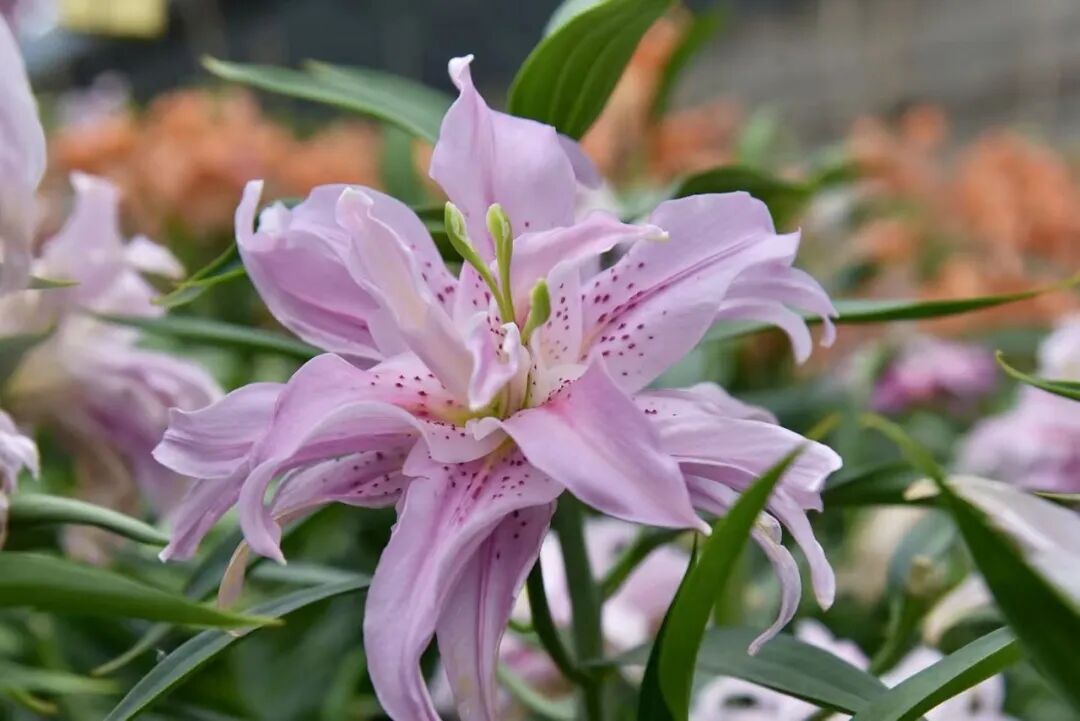
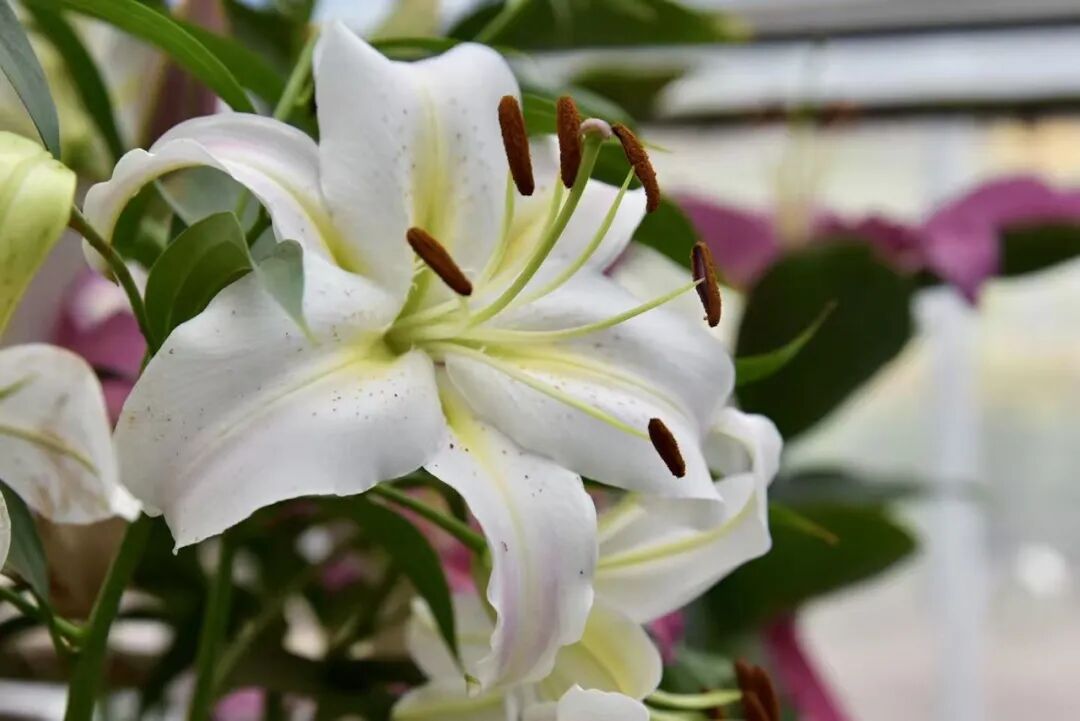
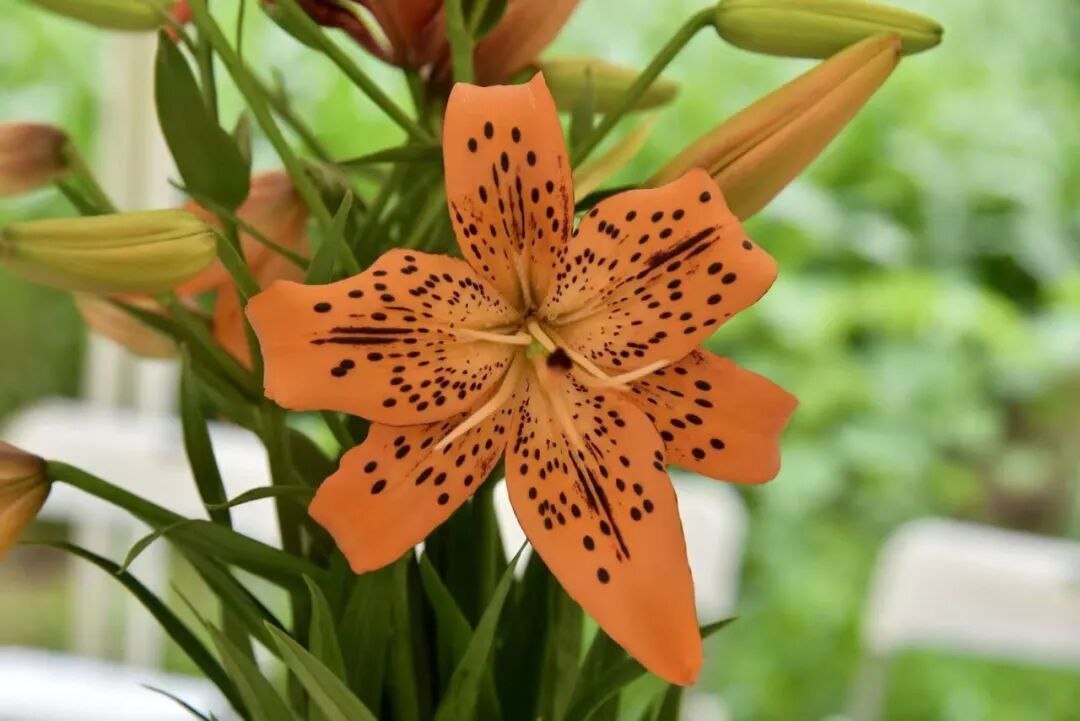
上篇我们细解了百合产业链上的源头,国外市场的变化,今天我们再把目光对准国内百合市场的风云变化。 国内市场:进口成本全面上涨 如果说荷兰百合日展现的是全球产业前沿动态,国内市场则揭示了百合种球贸易的剧烈波动。目前,尤其是今年国内百合产业正面临着深度调整。 观赏用百合种球分为切花及盆栽用球。盆栽百合全国年流通种球总量仅1000万粒左右,需求场景少,流通量远不及切花百合,规模相比2018~2020年行业高峰期大幅下滑。不过盆栽种球定价稳定,国内花农可小幅盈利,成品价格波动平缓。 ▲山谷园艺展示的畅销重瓣品种 切花百合是市场核心板块。根据荷兰出口商数据,近几年出口至中国的观赏用百合商品种球数量分别为:2023年3亿粒、2024年3.1亿粒、2025年3.5亿粒,呈现稳定小幅增长。但对中国进口商而言,种球采购价整体抬升,进口成本全面上涨。 从事种球贸易20余年的山谷园艺总经理倪风雷介绍说,2025年采收、2026年对外销售的这批百合种球,采购价明显高于上一年度,整体采购成本明显抬升。以国内采购量最大的‘西伯利亚’周径16~18厘米规格种球为例,1000粒均价约418欧元,而去年同规格均价仅370欧元,涨幅约13%,市面上绝大多数品种同步涨价。克劳沃凌源分公司经理赵玉伟也表示,2026年荷兰进口种球价格为近五年最高,对比2021年,同款种球进价翻倍。 今年种球商还面临进口运输时间整体前移。一方面,地缘冲突导致红海航线安全风险上升,海运时间延长——以前荷兰发往中国深圳盐田港航程约45天,现在耗时更久,进口商只能提前安排发货。另一方面,荷兰冷库冷藏成本大幅上涨,当地多家企业从每年2月1日起收取冷藏费,比往年提前了一个月,且冷藏单价直接翻倍。荷兰企业给出的理由是俄乌冲突后当地失去低价天然气供应,能源成本暴涨。提前备货给国内种球商带来了新压力,货物到港后要自存冷库,仓储、物流成本增加,且发货前就要全额支付货款,对资金储备要求极高。 终端市场相对低迷 进口端成本全面上涨,但雪上加霜的是国内市场销售低迷。百合种球售价与鲜切花行情高度绑定。从2026年春节开始,整条产业链行情走弱,市场上偶尔只有短短两三周花价能维持50元/扎以上,重瓣百合虽然售价稳定在百元以上,但市场占有率很小。保守估计全国半数百合种植农户出现亏损,不少产品甚至要低于成本价出货。 其实,不止百合,大部分品类鲜切花同步承压。在云南,今年七夕节,玫瑰行情仅短暂上涨两三天就快速回落。百合切花价格低迷时仅1~3元/支,连种球成本都无法覆盖。对农户而言,种得越多亏得越多。在广东,往年春节前花价一路走高,但今年春节前几天花价不涨反跌。到了3月,以往供给收缩时花价较平稳,但今年花价依旧低迷。在凌源,去年9月教师节后切花行情就开始走下坡路,一直持续到年末,高价窗口期变得罕见,就连春节档也行情平平,只有高品质花材能保本或勉强盈利。 浙江丽彩园艺总经理周法华分析了百合切花市场低迷的深层原因。一方面,鲜花赛道品类日益丰富,竞争加剧,百合被大量平价花材及特色花材替代,明显的例子是玫瑰产能严重过剩,芍药异军突起,各类草本切花产量成倍增长。而百合依赖进口种球,成本偏高,竞争优势不在。另一方面,大众消费意愿降低,非刚需鲜花消费大幅缩减。传统单瓣百合消费疲软,区域需求断崖式下滑。行业整体大盘需求仍在,但消费区域发生转移。以长三角地区为例,单瓣百合日常消费量下降约60%,花卉市场百合档口大幅缩减,仅春节、礼佛、殡葬等固定节点刚需稳定。三、四线及县城市场需求相对平稳,承接了一部分下滑缺口。 行情下跌与供需博弈 种球成本攀升、市场需求下滑、终端行情低迷,直接导致今年上半年农户种植百合切花意愿大幅下降,国内种球价格断崖式下跌。今年初,新一批荷兰种球率先在昆明市场投放,开局销售即遇冷;5月价格进一步下跌。进入6~7月,北方凌源产区种球市场销售启动后直接陷入低迷。多位种球商坦言,种球亏损已成定局,多数品种亏损过半。若进口价格持续高企,部分中小型种球企业面临破产风险。 ▲荷兰百合温室种植 国内订单不足加上大量种球提前运抵国内,导致百合种球库存积压严重。各进口商一方面担忧后续种球价格持续下跌,另一方面迫于资金周转压力纷纷降价抛售。今年还发生大额订单取消事件,预计超过2200万粒种球回流国际市场,荷兰为加速清货,回流种球以较正常定价低30%以上水平再次销售,进一步扰乱了国内市场价格。 目前进口商订货陷入僵局。种球预订通常需提前一年(每年五六月向荷兰下单),荷兰种球报价已高于国内现货售价,拿货即亏损。因此针对2026年采收、2027年销售的种球,目前几乎无国内企业下单,行业集体观望。 回顾疫情后的几年,由于货源供不应求,定价权、付款周期、冷藏费用等均由荷兰方面主导,同时实行捆绑销售——热门品种需搭配滞销品种强制采购,国内进口商几乎无议价空间。直至去年,国内百合种球进口商尚能保持盈利,切花种植户则出现阶段性亏损。百合种球行情转差的苗头去年下半年已开始显现,且不止百合,郁金香亏损更为严重。 业内人士分析,2027年荷兰种球供货量将高于2026年。今年,所有国内热销品种在荷兰的种球种植规模均有增加,加上今年荷兰高温热浪天气,百合大概率丰产。如果出现种球供给过剩将有利于形成买方市场,议价权大概率反转。同时,2026年市场冲击、较大规模的退单,或将促使荷兰出口商重新评估客户,更加看重综合实力稳定、理性经营的大型进口商。 对国内进口商而言,拒绝荷兰方面的捆绑搭售模式,采购节奏延后、按需观望,待种球价格回落至合理区间后再恢复常规采购至关重要。倪风雷表示,后续采购要按照国内切花行情反向倒推合理种球采购价,以此向荷兰方报价。但“目前荷兰方期望售价与我们能接受的底价差距极大,双方陷入僵持,只能持续观望”。他预计2027年全国百合种球进口量大概率收缩,最终取决于荷兰方面对华报价的调整。 种球端亏损,种植端反而出现了一些成本红利。云南沃德球根生物科技有限公司负责人何浩介绍说,上半年受行情持续低迷影响,云南农户种植信心明显不足。进入7月,种球价格大幅下跌,尽管切花行情仍一般,但种植成本降低,农户已可少量盈利,种植意愿回升。赵玉伟判断,国内行情短期回暖难度较大,目前昆明少量品种小幅上涨,持续性尚不明朗。不过种球商清仓低价,农户拿货成本大幅下降,种植优质品种基本无亏损风险,预计不少农户将重新考虑投产。 在品种结构方面,2021~2025年间市场品种丰富,农户愿意尝试新品,2026年市场下行后,从业者的选择趋于极度保守,农户只愿种植经过市场验证的成熟品种。周法华认为,品种布局应侧重认可的增量品种,常规单瓣仅做刚需保底。同时应持续储备新品种并进行小规模测试,以应对长期市场审美迭代。“不存在永久长青的花卉品类,市场会受工艺替代、审美迭代、成本波动持续影响。企业需持续储备新品类、灵活调整采购规模,随国际种球价格周期稳健经营,不盲目扩产。”周法华说。 “维稳存量” 唯一增量靠重瓣 百合切花高速扩张周期已然结束,行业整体以“维稳存量”为核心。对标海外成熟市场,日本百合需求量较峰值缩水60%,中国台湾缩水40%,花材丰富化、消费降级、审美疲劳是共性趋势。正如周法华所说:“百合以守住刚性基础需求为主,唯一增量赛道是重瓣百合。”‘西伯利亚’‘索邦’‘木门’等市场销售几十年的传统单瓣品种市场疲软,国内消费者更愿意为高颜值的新品种支付溢价。 在单瓣品种普遍亏损的背景下,重瓣百合成为行业为数不多的亮点。粉色系重瓣品种丰富,直接挤压同色系单瓣的市场空间,过去畅销的粉色单瓣品种如‘索邦’‘维维安娜’‘马龙’等种球严重滞销,花价持续走低;白色单瓣‘西伯利亚’尚能维持流通,主要因白色重瓣百合品类较少、产量偏低。 有业内人士分析,荷兰今年重瓣百合种球产量大幅增长,不少种植户重瓣种球种植面积已占三分之一,后续比例将持续提升。优质重瓣品种是整个百合行业不可逆的长期发展方向。 在国内,目前重瓣百合切花产量约占总产量的10%~15%,云南种植户配比更高。周法华认为,云南产区凭借气候与市场优势更易实现规模化盈利,其他地区仍需谨慎种植,因为重瓣百合对种植技术和温度要求较高,若批量出货渠道不足,库存风险较大,而且重瓣百合不耐低温,冬季加温设施不足会影响品质。同时,重瓣百合单粒重瓣种球采购价约等于3粒单瓣,前期采购成本更高。 百合切花种植人群呈现明显分层:50岁以上资深花农习惯于传统单瓣,难以转变思路;35岁左右种植户资金充足、乐于接受新品,是重瓣百合的种植主力;而年轻的、刚入行的种植者还无力投入高价重瓣种球。 重瓣百合在高速增长的同时,隐忧也已开始显现。何浩认为,荷兰重瓣品种生产面积大幅扩张,国内市场品种淘汰迅速,真正的好品种数量有限,盈利空间正在收窄。 “菜百合”食用赛道背后的隐忧 市场上流通的百合种球除了观赏还有食药用种类。近几年食用百合成为一个特殊变量,利润极高,吸引农户大规模扩种。近段时间,食用百合消费增长迅速,国内本土食用百合供给不足,因此有人开始引进荷兰LA切花百合小籽球及国内部分观赏切花淘汰的废球作为食用百合销售,业内称之为“菜百合”。 这类小籽球周长4~7厘米,种植一年后可长成10~14厘米规格的种球,最终加工成百合干鳞片,流入食品及药材市场。近三四年间,“菜百合”进口规模暴涨,体量最高翻了近40倍,海外小籽球几乎被国内买空,农户纷纷扩种,高峰期一亩地利润可达4万元。然而,观赏百合的食用安全性尚无权威检测,药用层面更是严禁替代,这一灰色地带已成为行业关注的焦点。而且由于供应量过大,今年食用百合消费行情急转直下。 总而言之,百合产业正站在一个十字路口。一端是荷兰供应商的持续育种创新与扩张,另一端是中国市场的波动与产业链利润的深度重构。行业正在经历转型的阵痛,谁能精准把握市场需求变化,谁就能在下一轮周期中占据先机。 相关链接: 校对 | 静菡 审核 | 晓白 排版 | 孟宇

友情链接: 中华人民共和国农业农村部 国家林业和草原局 国际园艺生产者协会 中国竹产业协会 中国生态文化协会 全国标准信息公共服务平台 国家标准全文公开系统
地址:北京市朝阳区阜通东大街12号
协会秘书处办公室联系电话: 010-64759638
邮编:100102
电子邮件:cfabgsh@126.com
版权所有:@2024 中国花卉协会
京公网安备 11010102004204号
技术支持:北京智联软件技术有限公司

